

Bauzinsen erreichen höchsten Stand seit 2009
Immobilienkredite sind in Deutschland so teuer wie seit der Finanzkrise 2009 nicht mehr. Nach Daten der Prohyp liegt der durchschnittliche Zins für Darlehen mit zehnjähriger Zinsbindung inzwischen bei gut 4,4 % und damit über dem bisherigen Zinshoch von Ende 2023. Im Mai waren es noch 3,9 %. Hauptgrund für den Anstieg sind das Wiederaufflammen des Iran-Konflikts und die damit verbundenen Inflationssorgen. Die Europäische Zentralbank hat daraufhin die Leitzinsen angehoben, was sich direkt auf die Bauzinsen auswirkt. Spürbar sinken dürften die Bauzinsen erst, wenn es eine nachhaltige Lösung des Konflikts gibt, und danach sieht es derzeit nicht aus. Bei einer durchschnittlichen Finanzierung bedeutet der jüngste Zinsanstieg fast 200 Euro mehr Monatsrate. Zwar liegen die Immobilienpreise noch unter den Höchstständen vor dem Ende der Nullzinsphase 2022, die höheren Zinsen zehren diesen Vorteil aber schnell auf. Spielraum bieten vor allem Preisverhandlungen. Verkäuferinnen und Verkäufer sind immer häufiger zu Abschlägen bereit, besonders bei Bestandsimmobilien. Dirk Wohltorf, Präsident des Immobilienverbands Deutschland (IVD), sieht Druck auf die Preise, weil viele Angebotspreise noch die Wunschvorstellungen aus den Jahren 2021 und 2022 widerspiegeln. Zugleich berichtet er von weniger vermittelten Kaufverträgen und einer verunsicherten Käuferseite. Die Folgen reichen bis in die Baubranche. Der Landesverband bayerischer Bauinnungen meldet bis Juli 2026 ein Auftragsminus im Wohnungsbau von 3,2 % gegenüber dem ohnehin schwachen Vorjahr, im Juli allein sogar von 8,2 %. Der Verband rechnet deshalb mit weiter sinkenden Baufertigstellungen. Die LBS Süd sieht die größte Hürde für den Immobilienerwerb dagegen nicht im Zins, sondern im fehlenden Eigenkapital, das vor allem jungen Menschen und Familien den Kauf erschwert. (Tagesspiegel)
Eigenheim für viele nur mit Hilfe der Familie erreichbar
Ohne finanzielle Unterstützung aus der Familie rückt der Immobilienkauf für viele junge Menschen in weite Ferne. Laut der aktuellen Wohntraumstudie der Prohyp hält nur knapp ein Drittel (32 %) der 23- bis 30-Jährigen den Kauf ohne familiären Beitrag für machbar. Mit Hilfe durch Schenkung, Erbe, private Darlehen oder Bürgschaften sind es mit 67 % mehr als doppelt so viele. Für die Studie, die seit 2011 jährlich erscheint, wurden im August 1.523 Personen zwischen 18 und 70 Jahren befragt. Der Wunsch nach den eigenen vier Wänden bleibt dennoch groß. 80 % der 23- bis 30-Jährigen würden gern eines Tages im Eigentum wohnen, zugleich geben 48 % dieser Gruppe an, dass ihnen dafür das Geld fehlt. Die meisten wollen ihren Plan aber nicht aufgeben, sondern länger oder mehr sparen oder den Kauf verschieben. Über alle Altersgruppen hinweg wünschen sich 68 % ein eigenes Zuhause, für 47 % ist es sogar ein Lebenstraum. Nach Zahlen der Prohyp schafft etwa ein Drittel der jüngeren Eigentümerinnen und Eigentümer den Kauf ohne Hilfe der Eltern oder anderer Familienmitglieder.
Babyboomer-Immobilien lösen den Wohnungsmangel nicht
Die Hoffnung, dass frei werdende Häuser und Wohnungen der Babyboomer-Generation den Wohnungsmarkt spürbar entlasten, erfüllt sich laut einer neuen Studie des Instituts der deutschen Wirtschaft (IW) im Auftrag des Verbands der Sparda-Banken kaum. Die Forschenden haben auf Basis des Zensus 2022 alle 400 Landkreise und kreisfreien Städte ausgewertet und das latente Angebot älterer Eigentümerhaushalte der Nachfrage von Mieterhaushalten zwischen 30 und 44 Jahren gegenübergestellt. Bundesweit liegen beide Gruppen mit jeweils rund 5,3 Millionen Haushalten etwa gleichauf. Ein massiver Angebotsüberhang ist also nicht in Sicht. Entscheidend ist das regionale Ungleichgewicht. Rechnerische Überhänge an Wohneigentum gibt es vor allem in kleineren, ländlich geprägten Regionen, während die Nachfrage in Großstädten und wirtschaftsstarken Zentren deutlich höher ist. Selbst wenn das direkte Umland einbezogen wird, reicht das Angebot in 34 von 70 untersuchten Großstädten nicht aus. Hinzu kommt, dass ältere Menschen selten umziehen. Hohe Erwerbsnebenkosten und fehlende kleinere, barrierearme Alternativen erschweren den Wechsel, obwohl 37 % der Eigentümerhaushalte ab 65 ihre Wohnung als zu groß empfinden. Der Verband der Sparda-Banken fordert deshalb niedrigere Erwerbsnebenkosten und bessere Finanzierungsbedingungen. (IW)
Mieten in Großstädten ziehen wieder stärker an
Der Anstieg der Wohnungsmieten hat sich beschleunigt. Laut dem GREIX-Mietpreisindex des Kiel Instituts für Weltwirtschaft stiegen die Angebotsmieten im dritten Quartal 2026 um 1,2 % gegenüber dem Vorquartal und damit so stark wie seit Anfang 2025 nicht mehr. Im Vorjahresvergleich liegt das Plus bei 3,7 %. Unter den acht größten Städten legten Berlin (2,1 %) und Düsseldorf (2,0 %) im Quartalsvergleich am deutlichsten zu, im Jahresvergleich führt Hamburg mit 6,7 %. Am teuersten bleibt München mit durchschnittlich 23,70 Euro Kaltmiete pro Quadratmeter. Auffällig ist die Entwicklung im Bestand. Bestandswohnungen verteuerten sich im dritten Quartal mit 1,2 % doppelt so stark wie Neubauwohnungen mit 0,6 %. Wohnungsmarktexperte Jonas Zdrzalek vom Kiel Institut sieht die Mietpreisdynamik wieder leicht zunehmen. Neubauwohnungen bleiben in den großen Städten zudem rund zwei Wochen länger inseriert, was er unter anderem auf das hohe Preisniveau zurückführt, das den Kreis möglicher Mieterinnen und Mieter einschränkt. (Spiegel)
Herzliche Grüße und ein schönes Wochenende,
 |
| Florian Tenbusch Geschäftsführer Prohyp GmbH |
Aktuelle Finanzierungskennzahlen
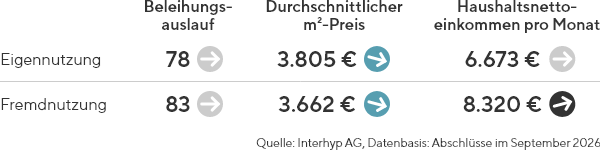
Abgebildet sind Durchschnittswerte auf Basis der Finanzierungskennzahlen der Interhyp Gruppe. Pfeile zeigen die Trendentwicklung im Vergleich zum Vormonat an.
„Für die Welt bist du irgendjemand, aber für irgendjemand bist du die Welt.“ (Erich Fried)